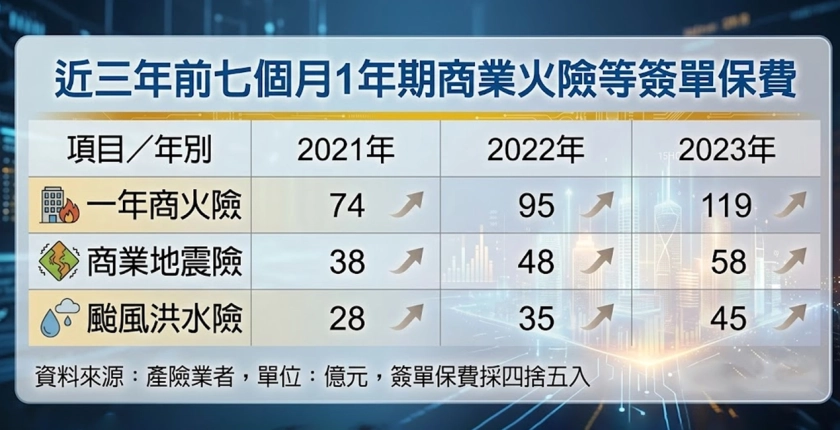
在當前通膨壓力與全球供應鏈變動的商業環境下,「降本增效」已成為每家企業在年度財務規劃時的關鍵字。為了降低固定營運成本,許多企業法務與財務長(CFO)往往會將目光投向每年的固定大筆支出——「商業火災保險(商火險)」,試連年與產險公司談判,希望能調降保費費率。
然而,單憑一紙公文或過去的理賠紀錄,很難打動精明的保險公司。
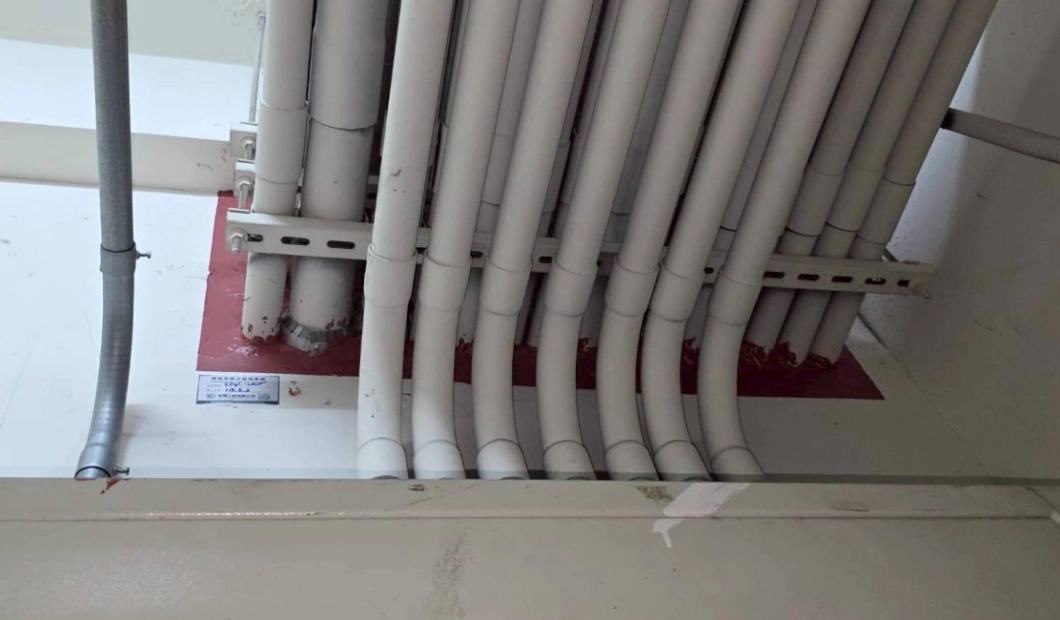
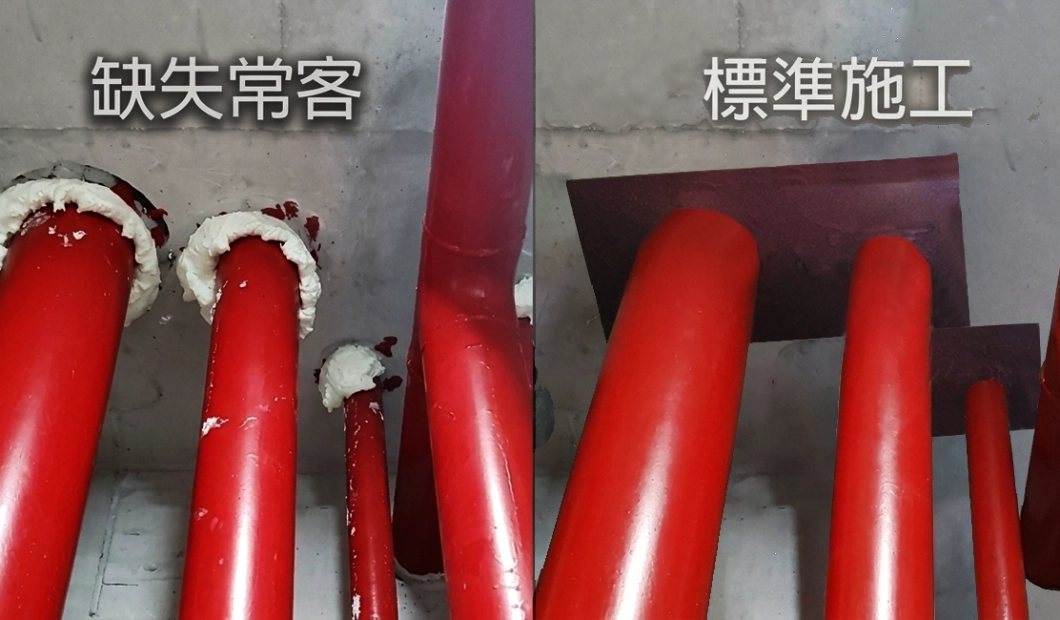
在實務的風險管理(Risk Management)中,藏著一個多數企業主與外包水電工班心照不宣、卻能直接撼動保費精算模型的隱形槓桿,那就是——大樓內管線貫穿部的「防火填塞(Firestopping)」工程品質。
別再把被動防火當成應付消防檢查勘驗(消檢)或公安申報的單向成本支出了!本文為您深度拆解,如何透過完善防火填塞,主動向保險公司爭取更低、更具競爭力的商業火險保費。
對許多企業與大樓業主而言,每年編列固定預算投保「商業火災保險(商火險)」,是分散營運風險不可或缺的防盾。然而,許多財務長(CFO)與資產管理者都存在著一個巨大的盲點:「反正我每年都有按時繳足保費,一旦不幸發生火災,保險公司就一定會全額理賠。」
這類「有保就有保庇」的消極心態,往往是火災不幸發生後,企業面臨保險公司部分拒賠、理賠金折減,甚至陷入漫長法律訴訟的頭號元兇!
在產險理賠與損失控制(Loss Control)的實務中,保險公司最看重的核心防線就是建築物的「防火區劃(Fire Compartment)」。一旦區劃牆因為水電管線孔洞未做合規的「防火填塞」而破防失效,不僅企業的風險等級會被判定為高危險群,甚至連辛辛苦苦繳納的保費,都可能面臨無法全額理賠的毀滅性災難。
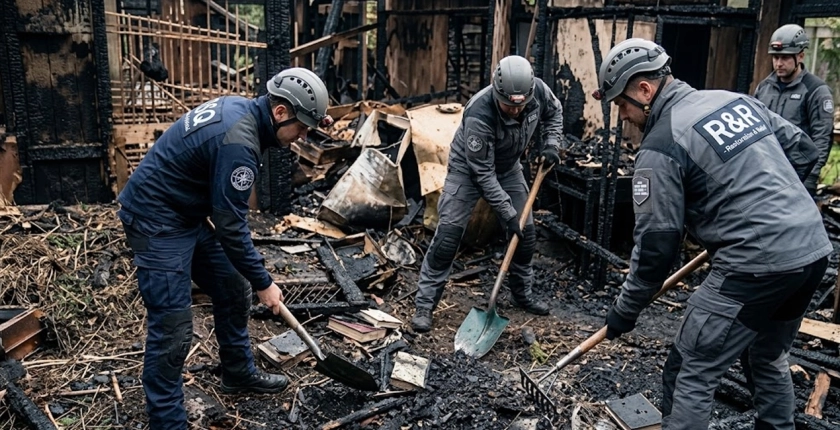
當不幸發生重大火災,烈火被消防隊撲滅後,對於企業主與廠房管理者而言,真正的考驗才正要開始。緊接而來的,是決定企業能否順利重建、渡過難關的黃金關鍵——「火災保險理賠調查」。
在火災現場的封鎖線內,除了消防局的火調人員外,還有一群眼神犀利、帶著手電筒與勘查工具的專業人員,他們是「保險公證人(Loss Adjuster,或稱損失公證人)」。
保險公證人代表的是客觀第三方的鑑定立場(或是產險公司的損失調查官),他們在火場遺留的殘骸中,不只找尋「起火點」,更花費大量時間檢視各樓層天花板上方與垂直管道間。在他們的專業視角裡,管線貫穿部的「防火填塞」工程品質,直接決定了這場火災的理賠定調。 本文將帶您從火場鑑定視角,拆解防火填塞「阻絕失效」如何導致损失擴大與後續的理賠爭議!
